
- ブランド品
- 2026.11.11
ブランド品の売却に税金はかかる?非課税の条件と確定申告のポイント
自宅のクローゼットや引き出しを整理していて、以前愛用していたブランドバッグや財布を手放そうと考えたとき、多くの方が気になるのが税金のことです。
購入時の金額が高かったり、買取店やフリマアプリでの受取額が大きくなったりすると、「まとまった利益が出たら税金を納めるのだろうか」「自分も確定申告が必要なのか」と心配になる方もいるでしょう。
日常生活で使っていた身の回りの品を売って得た所得については、税法上、非課税とする仕組みが設けられています。
課税されるかどうかを見極めるポイントは、売却額の大きさよりも、品物の性質や日々の使い方、手放す目的にあります。
この記事では、ブランド品売却における課税対象となる取引の違いを整理したうえで、課税対象になる場合の計算方法、判断手順、手元に残しておきたい記録までを順を追って解説します。
※本記事は2026年10月時点の法令・公表資料をもとに一般的な税制を解説したものです。個別の税務上の取り扱いは、資産の性質や取引内容などによって異なり、今後の法改正等によって変更される場合もあります。実際の申告にあたっては国税庁の最新情報を確かめ、必要に応じて税務署や税理士にご相談ください。
福ちゃんの査定士について

リユースを通じて「大切な想いをつなぐ」をコンセプトとする福ちゃんでは、お客様に心からご満足いただけるサービスの提供を大切にしています。
確かな知識と経験を持つ査定士が、お品物一つひとつを丁寧に査定し、専門性に基づいた的確な評価で、初めての方でも安心してご依頼いただける誠実で信頼ある査定体験をお届けします。
ブランド品を売却すると税金はかかる?
ブランド品を売ったときに税金がかかるかどうかは、品物の性質、使い道、売り方によって判断が分かれます。
まずは、普段愛用していた私物の整理、貴金属や宝石類を売る場合の特別なルール、そして利益目的で繰り返し販売する場合の違いを確認していきましょう。
普段使っていたバッグ・財布・衣類を売る場合
日々の生活で身につけたり持ち歩いたりしていたバッグ、財布、衣類などを売却しても、原則としてその売却益に所得税は課されません。
税法には「生活に通常必要な動産」という考え方があります。
日常生活を営むうえで使う家具や家電、衣服、通勤用や普段使いの鞄などがこれに当たり、所得税法ではこうした品物を売って得た所得を非課税と定めています。
たとえば、通勤で毎日使っていたレザーのトートバッグを、買い替えのために買取店へ持ち込む場面。衣替えに合わせて、使わなくなった長財布やコートをフリマアプリに出品する場面。
いずれも、品物が日々の暮らしの中で実際に使われていたという実態を伴う取引です。
非課税の対象になるかを確かめるときは、次の3つの要素を順に振り返ってみましょう。
✔ その品物をどのような目的で購入したか
✔ 購入後、日々の生活の中でどのように使っていたか
✔ 買い替えや好みの変化、整理など、手放すに至った理由は何か
購入価格の高さや高級ブランドの刻印といった見た目の要素は、判断の決め手になりません。確認の基準となるのは、生活の中で実際に使われていたという実態です。
生活に通常必要な動産の売却に当たる場合、手元に残る金額がいくら大きくても、その売却益について所得税の確定申告する必要はありません。
買取店での対面買取でも、フリマアプリやオークションサイトでの個人間取引でも扱いは同じです。売却場所を問わず、判断の基本は品物が生活用動産であったかどうかにあります。
時計・アクセサリーを売るときに確認したいこと
身の回りの持ち物でも、一定の資産には例外的な取り扱いが定められています。
所得税法施行令では、貴金属や宝石、書画、骨とうなどのうち「1個または1組の価額が30万円を超えるもの」を、生活用動産の非課税対象から除外しています。
金やプラチナ、ダイヤモンドなどを使ったジュエリーには、装飾品として日常的に身につけるものだけでなく、高い資産価値を持つものもあるでしょう。
こうした高額なアクセサリーを売って利益が出た場合は、課税対象となる総合課税の譲渡所得として扱われます。
この30万円という基準は、貴金属や宝石、美術品といった特定の資産に限って設けられた条件です。ブランド品全般に一律で当てはめる売却金額の基準とは、性格が異なるため注意しましょう。
日常使いの布製バッグや革財布は、売却額が30万円を超えたとしても、貴金属等の除外規定とは切り分けて、生活用動産かどうかで判断します。
腕時計を売る場合も、ブランド名や購入価格、素材のひとつだけで機械的に判断するのは避けたいところです。
時計には時間を知るための実用品という側面があり、金やプラチナ、希少な宝石をふんだんに使った装飾品としての性格を強く持つものもあります。
これら、品物が持つ実際の性質や本来の用途を、個別に確認することが求められるでしょう。
ブランド品を仕入れて繰り返し販売する場合
自宅にある私物を整理して手放すことと、利益を得る目的で品物を仕入れて継続的に販売することは、税務上まったく別の行為として区別されます。
私物の整理は、自分で使っていた品が不要になった結果として行う一時的な売却です。
これに対して、他者から安く買い取ったり卸売業者から調達したりした品を、販売益を得る目的で反復して売る行為は営利活動とみなされます。
営利目的の継続販売で生じた所得は、生活用動産の売却益として扱われません。
取引の規模や独立性、継続性などの実態に応じて、「事業所得」または「雑所得」に分類されます。
なお、事業所得や雑所得に当たる場合、後述する譲渡所得のルールである「年間最高50万円の特別控除」や「5年を超える長期所有での2分の1計算」は使えません。
売上金額から仕入代金や必要経費を差し引いて所得を求める、事業や副業の枠組みで処理することになります。
判断の分かれ目は、出品回数の多さよりも取引の中身にあります。
長年集めてきたコレクションや家族の持ち物を順に整理している場合と、売れたそばから新しい商品を仕入れて補充している場合とでは、目的も実態も明確に異なるでしょう。
仕入れの有無、利益を得るための計画性、取引の継続性が、見極めのポイントとなります。
査定・出張費・手数料はすべて無料。

高価なブランドバッグをもらったとき・売るときの税金
自分で購入した品物だけでなく、誕生日や記念日のお祝いとして、家族や知人から高価なブランドバッグを贈られることもあるでしょう。
バッグを受け取った時点と、何年か使ったあとに手放す時点とでは、関係する税金の種類も、確認すべきルールも異なります。
高価なバッグをもらったときの贈与税
個人から高価なブランドバッグを無償で受け取った場合、まず確認したいのが「贈与税」です。
贈与税の一般的な課税方式である暦年課税では、財産を受け取った人(受贈者)を基準に計算します。
その年の1月1日から12月31日までの1年間に個人からの贈与で取得した財産のうち、贈与税の課税対象となるものの価額を合計し、年間110万円の基礎控除額を差し引いて課税対象額を求める仕組みです。
110万円の控除枠は、贈り主ごとや品物1点ごとに設けられたものではなく、受け取った本人が1年間に取得した課税対象の贈与財産をまとめて判定するための枠です。
たとえば、同じ年に複数の知人から高価な贈り物を受け取ったり、家族から現金の援助を受けたりした場合は、それぞれが贈与税の課税対象に当たるかを確認したうえで、対象となる金額を合算します。
個人から受け取る祝物や見舞いの金品のうち、社会通念上相当と認められるものは、贈与税の非課税財産とされています。
この範囲を超える高価な品物は合算の対象になるため、高額なブランドバッグを受け取ったときは、贈与の目的や品物の価額を踏まえて判断しましょう。
暦年課税では、1年間に受け取った課税対象の贈与財産の合計額が110万円以下であれば、原則として贈与税はかからず、税務署への申告も不要です。
合計額が110万円を超える場合は贈与税の申告が必要となり、計算された税額に応じた納税。判定に用いるのは税法上の財産の評価額で、原則として取得したときの時価が基準になります。
購入時の店頭価格や将来の売却見込額とは区別して考えましょう。
譲り受けたバッグを売るときの確認ポイント
プレゼントとして受け取ったブランドバッグを、何年か使ったあとに売却する場合、税金はどのように考えればよいのでしょうか。
売却の段階でまず確認したいのは、そのバッグが日々の暮らしで使われていた「生活用動産」に当たるかどうかです。
日常の身の回りの品として普通に使っていたバッグであれば、原則として生活用動産の売却となり、所得税は非課税となります。
贈与を受けた時点の贈与税と、売却した時点の所得税は、それぞれ別に判定するものです。
売却時の所得税が非課税であっても、受け取った年に贈与税の申告が必要だった場合、その申告義務は残ります。
非課税の対象外となる資産(たとえば1個の価額が30万円を超える宝石類など)を贈与で受け取り、課税対象の譲渡所得として売却する場合には、特別な税務ルールが適用されます。
所得税法第60条第1項第1号により、個人からの通常の贈与で取得した資産を売却するときは、原則として「贈与した人(元の所有者)の取得費」と「取得時期」をそのまま引き継ぎます。
つまり、計算の土台になるのは、プレゼントを受け取ったときの時価ではなく、元の持ち主が支払った代金や購入した日付です。
課税対象となる品物を将来売る可能性があるなら、誰からいつ受け取ったかという情報に加え、元の購入時期や購入額がわかる資料を確認しておくと、正確な計算につながります。
課税対象になるブランド品の売却益はどう計算する?
生活用動産の非課税の範囲から外れる資産を売って利益が出た場合、営利目的の継続販売などに当たらない通常の資産譲渡では、その所得を「総合課税の譲渡所得」として計算します。
計算は売却代金から、もともとの費用を差し引くところから始まり、年間の控除や所有期間に応じた調整を経て、最終的に他の所得と合算する金額を求める流れです。
売却額から取得費と売却に直接かかった費用を差し引く
最初のステップは、控除前の利益(譲渡益)を求めることです。計算の出発点となる「売却額」は、品物が実際に売れた代金を指します。
査定段階の見積額や、フリマアプリでの希望販売価格、手数料が引かれて口座に振り込まれた手取り額とは意味が異なるため、取引が成立した総額を把握しておきましょう。
控除前の利益は、次の式で求めます。
売却額 − 税務上の取得費 − 売却に直接かかった費用(譲渡費用)
「税務上の取得費」は、品物の購入代金や購入時に支払った手数料など、その資産を手に入れるためにかかった費用の合計です。
時間の経過や使用によって価値が減っていく資産の場合は、所有期間に応じた減価償却費相当額を差し引いて調整します。
そのため、購入当時のレシート金額と税務上の取得費が一致しないケースもあります。
「譲渡費用」は、その資産を売るために直接かかった費用のことです。
フリマアプリや委託販売サービスを利用した際に売主が負担した販売手数料、売れた品物を買主へ発送するために直接必要となった送料などが該当します。
品物を良い状態に保つための日常的な手入れ費用やクリーニング代、保管用ケース代といった通常の維持管理費は、譲渡費用に含められません。
交通費のような支出は費目だけで決めず、売却先を探すための支出か、売却取引そのものに欠かせない支出かという、売却との直接性で判断します。
フリマアプリなどで、販売手数料の差し引かれた金額が入金される場合はとくに注意が必要です。
入金額はすでに手数料が引かれた後の金額なので、そこからさらに手数料を差し引くと費用を二重に計上し、利益を少なく計算してしまいます。
取引明細に記載された総販売価格と手数料の金額をそれぞれ確かめ、正しく照合しましょう。
年間の特別控除と所有期間を反映する
売却額から取得費と譲渡費用を差し引いて利益が算出できたら、次は総合譲渡所得に認められている「特別控除」と「所有期間による区分」を当てはめます。
総合課税の譲渡所得には、年間最高50万円の特別控除があります。
この控除は1月1日から12月31日までの1年間に生じた譲渡益全体に対して適用されるもので、品物を1点売るたびに50万円ずつ使える仕組みとは異なります。
1年間の譲渡益の合計が50万円に満たない場合は、その利益の額が控除の限度となり、所得金額は0円です。
特別控除の結果として所得が0円になるケースと、最初から生活用動産として非課税になるケースは、制度上の位置づけが別物だと覚えておきましょう。
続いて確認するのが、品物を手に入れてから手放すまでの「所有期間」です。期間の長さによって、譲渡所得は「短期」と「長期」の2つに区分されます。
✔ 所有期間が5年以内:短期譲渡所得
✔ 所有期間が5年超:長期譲渡所得
所有期間は、品物を取得した日から売却した日までの期間で判定します。前の章で触れたとおり、贈与で引き継いだ品物の場合は、前の所有者が取得した日から数えます。
同じ年に短期と長期の両方で利益が出ている場合、50万円の特別控除はまず短期の利益から差し引き、控除しきれなかった残りを長期の利益から差し引くルールです。
特別控除を差し引いたあとの金額を、給与などの他の所得と合算する際には、短期と長期で次のような違いが生じます。
| 所有期間・区分 | 他の所得と合算する金額 (特別控除後) |
|---|---|
| 5年以内 (短期譲渡所得) |
全額 |
| 5年超 (長期譲渡所得) |
2分の1 |
短期譲渡所得に区分される場合は、特別控除後の所得を全額そのまま他の所得と合算します。
5年を超えて所有していた長期譲渡所得では、特別控除後の金額に2分の1を掛けた額のみを合算する仕組みです。
税額を半分にする制度と混同されがちですが、実際には課税の基準となる所得金額そのものを半分に圧縮する制度となっています。
課税対象となる貴金属や宝石類を売って損失が出たときの扱いにも、気を配っておきたいところです。
生活に通常必要でない資産の売却で生じた損失は、給与所得など他の種類の所得と損益通算できません。複数の資産を売却した年は、損失の扱いもあわせて確認しておくと安心です。
アクセサリーの売却例で計算の流れを確かめる
ここまでの計算の流れをより明確にするために、架空の事例を使って数字の動きを追ってみましょう。
今回取り上げるのは、個人が自分で購入し、4年間大切に所有していた宝石付きネックレスを、販売仲介サービスを通じて売却した場面です。
このネックレスは貴金属や宝石としての性質を持ち、1個の価額が30万円を超えるため、生活用動産の非課税対象から除外され、課税対象の総合譲渡所得に該当することが確認されている資産とします。
反復継続した仕入れ販売には当たりません。
また、この年には本件以外に総合譲渡所得に該当する売却取引や譲渡損失がなく、年間50万円の特別控除枠を全額このネックレスの譲渡益に充てられる前提で考えます。
売却取引の基本設定は次のとおりです。
| 項目・設定額 | 金額・期間の意味 |
|---|---|
| 売却額 135万円 |
取引が成立した代金。手数料を差し引く前の金額 |
| 税務上の取得費 62万円 |
必要な調整を反映した後の取得費 |
| 直接の売却費用 8万円 |
本人が負担し、譲渡費用に該当すると確認できた販売手数料等の合計 |
| 所有期間 4年 |
5年以内のため、短期譲渡所得に区分 |
| 年間の特別控除 50万円 |
この年にほかの対象取引がなく、全額を今回の利益から差し引ける設定 |
この条件をもとに、段階ごとに計算を進めていきます。
- 1
費用を差し引いた利益
135万円 − 62万円 − 8万円
= 65万円 - 2
特別控除後の所得
65万円 − 50万円
= 15万円 - 3
他の所得と合算する金額
短期譲渡所得のため、特別控除後の15万円を全額合算する。
合算額:15万円
売却額135万円から取得費と譲渡費用を差し引くと、譲渡益は65万円です。さらに年間50万円の特別控除を適用すると、所得金額は15万円に。
今回のネックレスは所有期間が4年のため、短期譲渡所得に区分されます。したがって、特別控除後の15万円がそのまま給与所得などとの合算対象になります。
ここで算出した15万円は「所得」の金額であり、そのまま国に納める「所得税額」ではありません。
実際の所得税額は、この15万円を給与所得などと合算し、基礎控除や社会保険料控除などを差し引いて課税所得を求めたうえで、所得税の税率や控除額を適用して計算します。
税額控除などがある場合は、さらに調整が行われます。
参考として、取引金額がすべて同じで、所有期間だけが「5年超」だった場合も確認しておきましょう。
その場合は長期譲渡所得に区分されるため、特別控除後の所得15万円に2分の1を掛け、他の所得と合算する金額は7万5,000円となります。
この計算例で求めた「短期譲渡所得15万円」という結果をもとに、次章で会社員の確定申告の要否を判断していきます。
ブランド品を売却したら確定申告は必要?
課税対象となる所得金額が算出できたら、その結果をもとに、自分が確定申告する必要があるかを確認する段階に進みます。
申告が必要になる基準は、働き方や給与の受け取り方、ほかの所得の有無によって定められています。
会社員は給与以外の所得も合わせて確認する
会社に勤務し、毎月の給与から税金が源泉徴収されている一般的な給与所得者を例に考えてみましょう。
前提とするのは、給与収入の年間合計が2,000万円以下で、1か所の勤務先からのみ給与を受け取り、その全額について年末調整を受けている会社員です。
住宅ローン控除の初年度申告など、ほかに確定申告を求められる事情もない状態を想定します。
このような条件を満たす給与所得者には、「給与所得や退職所得以外の所得金額の年間合計が20万円以下であれば、原則として所得税の確定申告をしなくてもよい」という申告不要の制度が設けられています。
ここで20万円の基準と比べるのは、売却代金そのものや口座への振込額ではありません。
売却代金から取得費や譲渡費用、特別控除などを差し引き、長期保有の計算も反映させたあとの「課税対象となる所得の合計額」です。
生活用動産の売却で得た非課税の利益は、この20万円の計算に含めずに判定します。
前章で取り上げたアクセサリーの売却例を当てはめてみましょう。算出した短期譲渡所得は15万円でした。
この会社員に、同じ年の給与以外の所得がほかに一切なければ、給与以外の所得合計は15万円で、20万円以下の基準に収まります。
したがって、このケースでは所得税の確定申告をする義務はありません。
同じ年に別の副収入がある場合は、合算して判断します。
たとえば、インターネットでの執筆活動や不用品以外のネット販売などで、必要経費を差し引いたあとの雑所得が8万円あったとしましょう。
短期譲渡所得15万円に雑所得8万円を加えると、給与以外の所得合計は23万円です。
合計額が20万円を超えるため申告不要の枠組みから外れ、原則として確定申告が必要になります。この場合、給与所得に加えて、譲渡所得15万円と雑所得8万円も申告します。
2か所以上の勤務先から給与を受け取っている方は、年末調整を受けていない給与の収入金額と、給与所得・退職所得以外の所得金額との合計額が20万円を超えるかどうかなどによって、確定申告の要否を判定します。
個人事業主やフリーランスなど、給与所得者向けの申告不要制度を利用できない方は、それぞれの所得状況に応じて申告の必要性を確認しましょう。
医療費控除などで確定申告をする場合
普段は年末調整だけで税金の手続きが完了している会社員でも、特定の控除を受けるために自ら確定申告する年があります。
年間で一定額以上の医療費を支払って医療費控除を受ける場合や、ふるさと納税でワンストップ特例を使わずに寄附金控除を受ける場合などが、その代表例です。
還付などを受ける目的で確定申告書を提出する場合、「給与以外の所得が20万円以下なら申告不要」という特例は使えません。
したがって、20万円以下であっても、今回のような課税対象の譲渡所得は申告する必要があります。
短期譲渡所得が15万円で、売却益単体では申告不要の基準に収まっていたとしても、医療費控除のために確定申告書を提出するなら、15万円の譲渡所得も申告書に記載して提出します。
同じ所得金額でも、確定申告書を提出する事情があるかどうかで対応も変わる点を押さえておきましょう。
日常使っていたバッグや衣類の売却益は、確定申告する場合でも非課税のままです。申告書を提出する年であっても、生活用動産の売却益を申告書に書き加える必要はありません。
住民税の申告も確認する
所得税の確定申告が不要と判断できても、税金の確認がすべて終わったことにはなりません。所得税とは別に、地方税である「住民税」の扱いも確認しておきましょう。
所得税の「給与以外の所得が20万円以下であれば確定申告が不要」というルールは、市区町村が管轄する住民税には適用されません。
給与以外に課税対象となる所得がある場合は、金額の多寡に関わらず、原則としてお住まいの自治体に住民税の申告書を提出する決まりです。
先ほどの例のように、給与以外の所得が15万円のみで所得税の確定申告しなかった場合も、その15万円については市区町村へ住民税の申告をすることが求められます。
医療費控除などの理由で所得税の確定申告書を提出した場合は、その申告書が住民税の申告も兼ねています。
申告データは税務署からお住まいの自治体へ共有されるため、改めて住民税の申告書を個別に提出する必要は原則としてありません。
住民税の申告方法や必要書類、受付期間は、自治体ごとに細かな案内が用意されています。
所得税の申告が不要となった場合は、お住まいの市区町村の窓口や公式ウェブサイトで住民税の申告案内を確認してみてください。
ブランド品の売却前後に残しておきたい記録
ブランド品を手放す際、税務上の確認をスムーズに進め、後からの疑問や不安を防ぐには、取引に関する記録をきちんと残しておくことが大切です。
手に入れたときの情報と手放したときの情報がそろっていれば、生活用動産としての実態も、課税対象となった場合の所得計算も正確に確かめられます。
購入履歴や保証書などから確認できること
品物を購入したときの記録は、取得時期や税務上の取得費を把握するための貴重な手掛かりです。
自宅の引き出しやメールフォルダを確かめ、次のような書類やデータが残っていないか探してみましょう。
| 資料 | 主に確認する情報 |
|---|---|
| レシート・領収書・ 公式購入履歴 |
品物、購入日、購入代金など、実際に記載された内容 |
| カードの利用明細 | 支払先・日付・金額。品物との対応は別資料でも確認 |
| 保証書・購入証明 | 製品や購入時期など、書類に記載された範囲 |
| 贈与時のメモ・ 元の購入資料 |
贈与者、受け取った時期、元の取得時期・費用の手掛かり |
直営店や正規取扱店で受け取ったレシートや領収書、オンラインストアの購入履歴画面には、品物の名称、購入年月日、実際に支払った総額が記載されています。
クレジットカードの利用明細書は、利用日や支払先、決済金額を確認する裏付けとして役立つでしょう。
ブランドが発行する保証書やギャランティカード、購入証明書(インボイス)は、モデル名やシリアル番号、購入店舗などを確認する手掛かりになります。
支払金額は保証書に記載されていないこともあるため、取得費の証明には、金額が明記されたレシートや決済記録と組み合わせて保管しておくのが望ましい形です。
人からプレゼントされた品物は、誰からどのような機会に受け取ったのかをメモに残し、可能であれば元の購入時期や購入代金も確認しておきます。
課税対象資産の売却で前の所有者の取得費を引き継ぐ際、こうした情報が確かな手掛かりになります。
購入時の領収書や履歴が見つからず、取得費がわからないこともあるでしょう。
総合課税の譲渡所得では、一定の資産について、売却額の5%相当額を取得費とする計算方法が認められています。
実際の取得費と組み合わせて使うことはできず、資産の種類によって適用の可否も変わるため、取得費が不明な場合はどの計算方法が使えるかを確認しておくことが大切です。
買取明細やフリマの取引履歴を整理する
品物を手放したときの売却記録も、購入時の記録と同じくらい重要です。売却で得た金額と、売却のために直接支払った費用を、きちんと対応させて保管しておきましょう。
買取店を利用した場合は、買取成立時に発行される買取明細書や契約書の控え、買取代金の振込明細を保管します。
これらの書類からは、売却が成立した日付や買取金額、買い取られた品物の情報などを確認できます。
記載される項目は店舗によって異なるので、品名や型番が省略されている場合は、取引時の控えや関連資料もあわせて残しておくと安心です。
フリマアプリやネットオークションで売却した場合は、取引完了時の画面のスクリーンショットや取引履歴データを保存しておきます。
最終的な取引成立価格(売却額)、運営会社に支払った販売手数料、梱包や配送にかかった送料、口座に実際に振り込まれた入金額の明細を整理しておくのが基本です。
送料などの配送費用も、取引に直接かかった費用であることを後から確かめられるよう、発送伝票の控えや利用履歴を残しておきましょう。
複数の品物をまとめて手放した場合は、品物ごとに「いくらで購入し、いくらで売れたのか」がわかるように、購入資料と売却資料をセットにしてファイルやフォルダに分類しておくと管理が楽になります。
まとめ
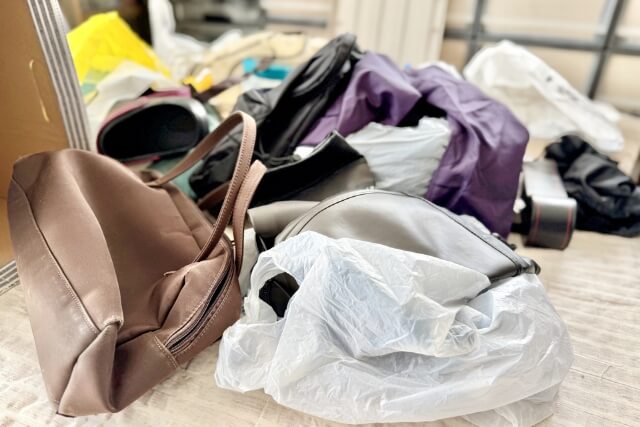
ブランド品を売ったときの税金は、売却額の大きさよりも、品物の性質と使われ方から考えるのが基本です。
日常的に使っていたバッグや財布、衣類は生活用動産に当たり、その売却益に所得税はかかりません。買取店で売っても、フリマアプリで売っても、この扱いは同じです。
課税の対象になる取引には、1個または1組の価額が30万円を超える貴金属や宝石類などの売却や、利益目的で仕入れた品物の継続的な販売があります。
前者は、営利目的の継続販売に当たらない場合、通常は総合課税の譲渡所得として、売却額から取得費と譲渡費用を差し引き、年間50万円の特別控除と所有期間に応じた計算を経て所得を求めます。
後者は事業所得や雑所得として、売上から仕入代金や必要経費を差し引いて計算することになります。
一定の条件を満たす会社員なら、給与以外の所得が年間20万円以下の場合、所得税の確定申告は原則不要です。
ただし、医療費控除などのために確定申告する場合は、20万円以下であっても申告対象となる譲渡所得を記載する必要があります。
また、所得税の確定申告をしない場合でも、給与以外に課税対象となる所得があれば、原則として住民税の申告が必要です。
プレゼントで受け取ったバッグについては、受け取った時点の贈与税と、売却した時点の所得税を分けて考えましょう。
判断に迷う品物があるときは税務署や税理士に相談しながら、安心して手放す準備を整えてください。